
Dans cet article Dans cet article
- Maison individuelle : ce que disent l’INSEE et le Code de la construction
- Faire construire une maison individuelle : constructeur, architecte ou maître d’œuvre
- Le CCMI, socle juridique de votre projet de construction
- Choisir un constructeur de maisons individuelles en 2026 : les critères vérifiables
- Budget d’une maison individuelle neuve : les postes que les devis oublient
- Cas particuliers : maison groupée, petite surface et habitat alternatif
- Erreurs fréquentes sur un projet de maison individuelle et comment les éviter
- +Une maison mitoyenne est-elle considérée comme une maison individuelle ?
- +Le CCMI est-il obligatoire pour faire construire sa maison ?
- +Combien de temps dure la construction d’une maison individuelle ?
- +À partir de quelle surface l’architecte devient-il obligatoire ?
- +Le prêt à taux zéro peut-il financer une maison individuelle neuve en 2026 ?
- Définition : pour l’INSEE, une maison individuelle est un bâtiment qui ne contient qu’un seul logement et qui dispose d’une entrée particulière.
- Faire construire : la voie la plus protectrice reste le contrat de construction de maison individuelle (CCMI). Il impose un prix ferme, un délai contractuel et une garantie de livraison.
- Budget 2026 : en ordre de grandeur, prévoyez de 1 600 à 2 600 € TTC par m² habitable hors terrain. L’écart dépend de la région, des finitions et du terrain.
- Délai : le chantier dure en moyenne 9 à 12 mois, et 4 à 8 mois de démarches le précèdent.
Vous cherchez un constructeur pour votre maison individuelle, ou vous voulez savoir précisément ce que recouvre ce terme ? La réponse courte tient en deux points. Le bâtiment ne compte qu’un logement avec sa propre entrée. Le cadre juridique de référence est le CCMI, signé avec un constructeur de maisons. Ce guide sert autant aux particuliers qu’aux professionnels du bâtiment qui les accompagnent. Il détaille la définition statistique et juridique, les trois façons de mener un projet construction et les garanties que vous pouvez réellement exiger. Viennent ensuite les postes de budget à chiffrer cette année, puis les erreurs qui coûtent le plus cher une fois le chantier lancé.
Maison individuelle : ce que disent l’INSEE et le Code de la construction
La statistique publique distingue deux familles. L’individuel pur désigne une maison bâtie seule sur sa parcelle, dans une opération qui ne comporte qu’un logement. L’individuel groupé réunit plusieurs maisons construites dans une même opération, par exemple un lotissement réalisé par un promoteur ou par un bailleur. Dans les deux cas, ce qui compte est l’accès privatif. Dès que plusieurs logements partagent un hall ou une cage d’escalier, on passe dans le collectif.
Le langage courant est plus restrictif. Beaucoup réservent l’expression aux pavillons non mitoyens entourés de leur jardin. Pourtant, pour l’INSEE, une maison de ville accolée à ses voisines reste une maison individuelle si elle n’abrite qu’un seul foyer. Le droit, lui, suit encore une autre logique. Les articles L231-1 et suivants du Code de la construction et de l’habitation visent les immeubles d’habitation de deux logements au plus, destinés au même maître de l’ouvrage. C’est ce périmètre qui déclenche les protections du CCMI.
| Critère | Individuel pur | Individuel groupé | Collectif |
|---|---|---|---|
| Logements par bâtiment | 1 | 1 (plusieurs maisons dans l’opération) | 2 ou plus |
| Accès | Entrée privative | Entrée privative | Parties communes fréquentes |
| Mitoyenneté | Rare | Fréquente | Sans objet |
| Porteur habituel | Particulier avec constructeur ou architecte | Promoteur, aménageur, bailleur social | Promoteur, bailleur |
| Contrat type | CCMI ou marchés de travaux | VEFA le plus souvent | VEFA |
Faire construire une maison individuelle : constructeur, architecte ou maître d’œuvre
Trois montages coexistent. Leur différence ne tient pas à la qualité de la maison livrée, mais à la répartition des risques entre vous et vos interlocuteurs. Le tableau ci-dessous résume ce que chacun vous apporte et ce qu’il vous laisse sur les épaules.
| Voie | Contrat | Prix et délai | Garantie de livraison | Profil adapté |
|---|---|---|---|---|
| Constructeur maison | CCMI avec ou sans fourniture du plan | Prix global ferme, délai contractuel avec pénalités | Obligatoire | Primo-accédants, recherche de sécurité, modèle sur catalogue personnalisable |
| Architecte et entreprises | Contrat d’architecte puis marchés lot par lot | Prix par lot, aléas en partie à la charge du client | Non | Terrain atypique, programme sur mesure, grande surface |
| Maître d’œuvre | Contrat de maîtrise d’œuvre puis marchés | Variable selon la mission confiée | Non | Budget serré, envie de déléguer le suivi sans payer un architecte |
Un point mérite votre vigilance. Un maître d’œuvre qui dessine les plans et choisit lui-même les entreprises peut, selon les cas, être requalifié en constructeur soumis au CCMI. Si un professionnel vous propose ce montage sans garantie de livraison, demandez-lui par écrit pourquoi il estime ne pas relever de la loi de 1990.
Avant de trancher, il est utile de croiser les retours d’autres ménages. Un forum pour construire permet de repérer les entreprises qui reviennent souvent dans les litiges et celles qui livrent dans les temps. Gardez toutefois un œil critique : un témoignage isolé ne vaut pas une vérification documentaire.
Le CCMI, socle juridique de votre projet de construction
Le contrat de construction de maison individuelle est issu de la loi du 19 décembre 1990. Il ne s’agit pas d’un simple devis amélioré : son contenu est encadré, et l’absence de certaines mentions peut entraîner la nullité du contrat. Il doit notamment préciser :
- la désignation du terrain et la preuve que vous en êtes propriétaire ou que vous disposez d’une promesse de vente ;
- les plans, la notice descriptive et la surface habitable ;
- le prix global et, à part, le coût chiffré des travaux que vous gardez à votre charge ;
- la date d’ouverture du chantier, le délai d’exécution et les pénalités de retard, fixées au minimum à 1/3000 du prix par jour ;
- les conditions suspensives : obtention du permis, du prêt, de l’assurance dommages-ouvrage et de la garantie de livraison.
Une fois le contrat signé et reçu, vous disposez de 10 jours pour vous rétracter sans motif. Les paiements suivent ensuite un échéancier réglementé, calculé en pourcentage cumulé du prix :
- 15 % à l’ouverture du chantier, en incluant un éventuel acompte de 5 % à la signature, qui n’est permis qu’en présence d’une garantie de remboursement ;
- 25 % à l’achèvement des fondations ;
- 40 % à l’achèvement des murs ;
- 60 % à la mise hors d’eau ;
- 75 % à l’achèvement des cloisons et à la mise hors d’air ;
- 95 % à la fin des travaux d’équipement, de plomberie, de menuiserie et de chauffage ;
- le solde à la réception, ou consigné si vous émettez des réserves.
Après la réception, trois garanties prennent le relais : un an pour le parfait achèvement, deux ans pour le bon fonctionnement des équipements dissociables, dix ans pour les désordres qui touchent la solidité ou rendent la maison impropre à sa destination. L’assurance dommages-ouvrage, obligatoire, vous évite d’attendre l’issue d’une expertise judiciaire pour être indemnisé. Ces règles peuvent évoluer, et chaque contrat a ses particularités : faites relire le vôtre par l’ADIL de votre département ou par un juriste avant de signer.
Choisir un constructeur de maisons individuelles en 2026 : les critères vérifiables
La plaquette commerciale et la maison témoin ne disent rien de la solidité d’une entreprise. Concentrez-vous sur ce qui se prouve par un document ou une visite :
- L’attestation de garantie de livraison, nominative et liée à votre chantier, émise par un établissement financier ou un assureur agréé.
- L’attestation d’assurance décennale en cours de validité, qui couvre bien l’activité de construction de maisons et pas seulement certains lots.
- La santé financière : extrait Kbis, ancienneté, comptes publiés au greffe. Une société créée il y a dix-huit mois n’est pas forcément fragile, mais cela justifie des questions.
- Des chantiers en cours à visiter, et pas uniquement des maisons terminées. On y juge la propreté, l’organisation et la qualité d’exécution.
- La précision de la notice descriptive : marque et référence des menuiseries, type de pompe à chaleur, épaisseur des isolants. Une notice vague ouvre la porte aux substitutions.
- La part de sous-traitance et la stabilité des équipes de pose.
L’ancrage local pèse aussi beaucoup. Une recherche du type « constructeur maison Aix-en-Provence » fait remonter des annuaires, des agences de groupes nationaux et des acteurs régionaux. En Bretagne, c’est par exemple le cas de Lamotte Maisons Individuelles, autour de Rennes. Un constructeur implanté dans votre secteur connaît les services d’urbanisme, les sols et les contraintes climatiques. Dans le pays d’Aix, il faut composer avec des argiles sensibles au retrait-gonflement et avec une sismicité qui n’est pas négligeable. Dans ces zones exposées, l’étude géotechnique préalable fournie à la vente du terrain et l’étude de conception à la charge du constructeur ne sont pas des formalités : elles conditionnent le type de fondations et donc le prix.
Budget d’une maison individuelle neuve : les postes que les devis oublient
Le prix affiché au m² ne couvre presque jamais la totalité de la dépense. Les valeurs ci-dessous sont indicatives pour 2026 et doivent être confirmées par des devis sur votre terrain.
| Poste | Ordre de grandeur | Remarque |
|---|---|---|
| Construction en CCMI, hors terrain | 1 600 à 2 600 € TTC par m² | Varie selon la région, l’étage, les finitions et l’exigence RE2020 |
| Étude de sol de conception | 1 500 à 4 000 € | Parfois intégrée au prix du constructeur |
| Raccordements aux réseaux | 5 000 à 15 000 € | Dépend de la distance aux réseaux et de l’assainissement |
| Assurance dommages-ouvrage | Environ 2 à 4 % du coût des travaux | À vérifier dans le contrat : incluse ou non |
| Taxe d’aménagement | Selon la commune et le département | Calculée sur la surface taxable, abri et garage compris |
| Aménagements extérieurs | 10 000 à 30 000 € | Clôture, allée, terrasse, portail : souvent hors CCMI |
| Frais d’acquisition du terrain | Environ 7 à 8 % du prix du terrain | Moins élevés si le terrain est soumis à TVA |
La RE2020, applicable aux permis de maisons individuelles depuis janvier 2022, s’est durcie en 2025 sur l’empreinte carbone de la construction. Concrètement, elle pousse vers les pompes à chaleur, les isolants biosourcés et une enveloppe très performante. Le surcoût initial est réel, mais il se compense en partie par des factures d’énergie plus basses et par une meilleure valeur de revente.
Cas particuliers : maison groupée, petite surface et habitat alternatif
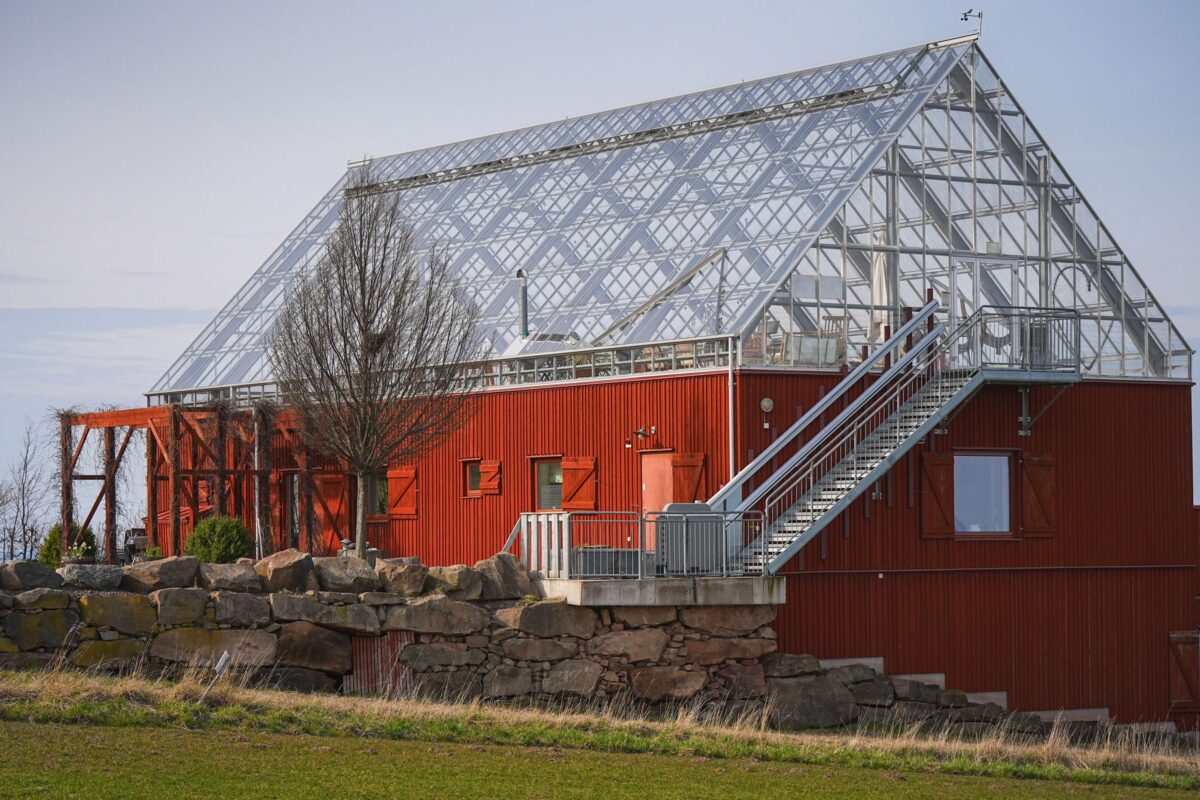
Maison individuelle en lotissement ou vendue sur plan
Acheter une maison dans un programme groupé relève le plus souvent de la vente en l’état futur d’achèvement (VEFA), et non du CCMI. Les garanties sont différentes : vous achetez un bien fini à un promoteur, avec un calendrier de paiement proche mais une marge de personnalisation beaucoup plus faible. Le règlement du lotissement, quand il existe, encadre en plus la hauteur, les couleurs de façade et les clôtures. Lisez-le avant de vous engager.
Petites surfaces et constructions modulaires
Tous les projets ne visent pas un pavillon de 110 m². La Tiny tiny house séduit ceux qui veulent réduire leur emprise au sol et leur budget. Il faut cependant distinguer une structure sur roues, soumise au régime des résidences mobiles, d’une construction fixée au sol, qui demande une déclaration préalable ou un permis selon sa surface. Les modules en conteneurs maritimes relèvent de la même logique : une fois posés sur fondations et habités à l’année, ils doivent respecter les règles d’urbanisme et la réglementation thermique comme n’importe quelle maison. Si votre objectif est surtout de tester un autre mode de vie avant d’investir, séjourner dans un logement insolite donne une idée concrète de l’espace dont vous avez réellement besoin.
Accession sociale et maisons sur catalogue
Pour les ménages aux revenus modestes, les bailleurs proposent parfois des maisons à la vente, neuves ou issues de leur parc. Le parcours d’achat d’un havitat logement social montre comment fonctionnent les garanties de rachat et de relogement propres à ce dispositif. La construction sur catalogue n’est pas nouvelle non plus : l’histoire de la maison phenix, symbole de l’industrialisation du pavillon dans les années 1970, rappelle que la standardisation fait baisser les prix. Elle rappelle aussi que la qualité dépend toujours de l’exécution sur le chantier.
Erreurs fréquentes sur un projet de maison individuelle et comment les éviter
La plupart des litiges ne viennent pas de malfaçons spectaculaires. Ils naissent de décisions prises trop vite en amont.
- Signer le terrain avant de connaître le coût des fondations. Un sol argileux ou en pente peut ajouter plusieurs dizaines de milliers d’euros. Négociez une condition suspensive liée à l’étude de sol.
- Comparer des devis qui ne décrivent pas la même maison. Un constructeur moins cher peut avoir sorti le carrelage, les peintures ou la cuisine de son prix. Mettez les notices descriptives côte à côte, ligne par ligne.
- Sous-estimer les travaux réservés. Ceux que vous gardez à votre charge doivent être chiffrés dans le contrat. S’ils sont minorés, votre plan de financement devient faux dès le départ.
- Accepter un acompte à la signature sans garantie de remboursement. Sans cette garantie, la loi ne permet qu’un dépôt de garantie plafonné, versé sur un compte spécial.
- Réceptionner la maison sans accompagnement. Un professionnel indépendant repère en deux heures des défauts que l’œil non averti ne voit pas. Toute réserve non formulée ce jour-là est plus difficile à faire valoir ensuite.
- Oublier le délai de huit jours après la réception. Si vous n’étiez pas assisté par un professionnel, vous pouvez encore dénoncer par lettre recommandée les vices apparents découverts dans ce laps de temps.
Un projet bien préparé repose sur trois réflexes : vérifier les attestations, chiffrer chaque poste hors contrat et faire relire le CCMI par un tiers neutre. Le reste se joue sur le chantier, où des visites régulières valent mieux qu’une seule inspection à la livraison.
Maison Studio de jardin habitable : prix 2026, règles et critères pour bien choisir
Une maison mitoyenne est-elle considérée comme une maison individuelle ?
Au sens de l’INSEE, oui : la mitoyenneté ne change rien dès lors que le bâtiment n’abrite qu’un logement et possède sa propre entrée. Elle est alors classée en individuel groupé. Dans l’usage courant et dans certaines annonces immobilières, le terme reste toutefois réservé aux maisons séparées de leurs voisines.
Le CCMI est-il obligatoire pour faire construire sa maison ?
Il devient obligatoire lorsqu’un même professionnel se charge de tout ou partie des travaux et, le cas échéant, fournit le plan. Si vous confiez la conception à un architecte et passez vous-même des marchés séparés avec chaque entreprise, vous n’êtes pas dans le cadre du CCMI, mais vous perdez la garantie de livraison à prix et délai convenus.
Combien de temps dure la construction d’une maison individuelle ?
Pour une maison de taille courante, comptez 9 à 12 mois entre l’ouverture du chantier et la réception. En amont, il faut ajouter l’obtention du permis (deux mois d’instruction en règle générale, davantage en secteur protégé), le financement et la purge des recours, soit souvent 4 à 8 mois supplémentaires.
À partir de quelle surface l’architecte devient-il obligatoire ?
Un particulier qui construit pour lui-même doit faire appel à un architecte lorsque la surface de plancher dépasse 150 m². En dessous de ce seuil, le recours est facultatif, même si un constructeur sérieux fait souvent établir ses plans par un dessinateur ou un architecte salarié.
Le prêt à taux zéro peut-il financer une maison individuelle neuve en 2026 ?
Depuis avril 2025, le PTZ est de nouveau ouvert aux maisons individuelles neuves sur tout le territoire, sous conditions de ressources et pour une résidence principale. La part finançable est plus faible que pour un appartement neuf. Les plafonds évoluent régulièrement : faites une simulation auprès de votre banque ou de l’ADIL avant de boucler votre plan de financement.