
Dans cet article Dans cet article
- Pourquoi le véhicule compte dans un projet de conteneur
- Ce que protège réellement une assurance au tiers
- Ce que change une formule tous risques
- Évaluer la valeur du véhicule sans se fier à son âge seul
- Prendre en compte les trajets liés au terrain et au chantier
- Comparer les contrats avec une méthode simple
- Réexaminer son assurance lorsque le projet avance
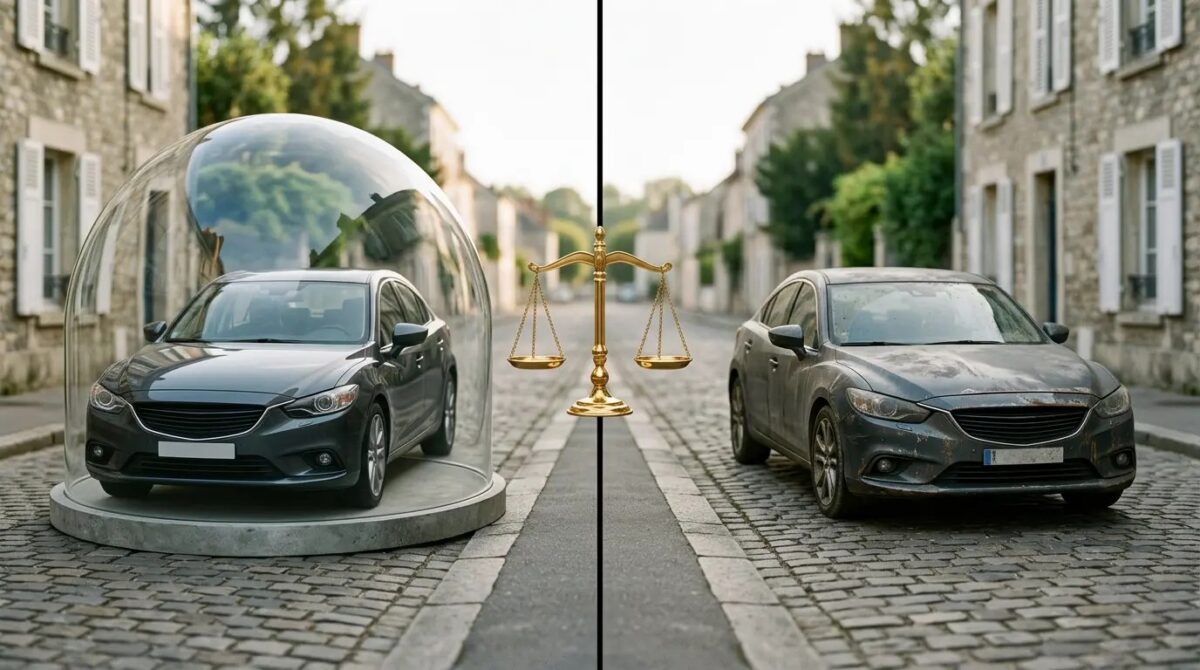
Choisir une assurance tiers ou tous risques ne consiste pas seulement à comparer deux cotisations. L’assurance au tiers couvre les dommages causés aux autres, car la responsabilité civile automobile est obligatoire. Une formule tous risques peut aussi indemniser les dommages subis par votre véhicule, selon les garanties, exclusions et franchises prévues au contrat. Pour trancher, partez de la valeur réelle du véhicule, de son usage et du montant que vous pourriez assumer après un accident.
Réponse immédiate : le tiers convient surtout lorsque vous acceptez de financer vous-même les dommages à votre véhicule responsable d’un accident. Le tous risques mérite d’être étudié si sa perte ou sa réparation désorganiserait fortement votre budget, notamment pour un véhicule récent, très utilisé ou difficile à remplacer.
Pourquoi le véhicule compte dans un projet de conteneur
Un projet de conteneur peut demander plusieurs trajets avant même son installation : visite du terrain, rendez-vous avec les intervenants, achats de matériel, contrôle de l’accès ou suivi de la livraison. La voiture n’est pas le conteneur, mais elle participe souvent à l’organisation du projet. Une immobilisation après un choc, un vol ou un incendie peut alors avoir des conséquences pratiques plus importantes que prévu.
Il serait pourtant réducteur de choisir une assurance automobile uniquement parce qu’un aménagement est en cours. La formule doit rester cohérente avec l’ensemble de vos déplacements, qu’ils soient quotidiens, professionnels ou occasionnels. Le bon raisonnement consiste à évaluer ce que représente réellement le véhicule dans votre fonctionnement : un simple moyen de transport facilement remplaçable, ou un outil dont l’absence compliquerait chaque étape.
Cette réflexion se prolonge naturellement lorsqu’il faut hiérarchiser les dépenses liées à un projet, car une protection automobile n’a de sens que si son niveau de reste à charge reste supportable au moment où un imprévu survient.
Ce que protège réellement une assurance au tiers
L’assurance au tiers correspond au socle de responsabilité civile. Elle sert à indemniser les dommages matériels ou corporels que le véhicule assuré cause à une autre personne. En France, cette garantie minimale est exigée pour un véhicule terrestre à moteur destiné à circuler, y compris lorsque son utilisation est rare.
Le point essentiel est souvent mal compris : si vous êtes responsable d’un accident, les dégâts causés à votre propre voiture ne sont pas automatiquement couverts par cette seule formule. Une aile froissée contre un poteau, une sortie de route sans autre conducteur identifié ou une collision dont vous êtes responsable peuvent donc rester à votre charge pour la partie concernant votre véhicule.
Le terme « au tiers » ne signifie pas nécessairement contrat dépouillé. Les assureurs peuvent proposer des garanties supplémentaires, par exemple contre le vol, l’incendie ou le bris de glace. Cette solution intermédiaire peut intéresser un conducteur qui souhaite conserver une cotisation plus mesurée tout en protégeant certains risques précis. Il faut toutefois regarder la liste exacte des garanties et non l’intitulé commercial de la formule.
Ce que change une formule tous risques
Une formule tous risques offre habituellement une protection plus large pour les dommages au véhicule assuré, y compris dans des situations où le conducteur est responsable. Elle peut également prévoir des garanties liées au vol, à l’incendie, au bris de glace, à l’assistance ou à la protection du conducteur. Le contenu varie cependant selon l’assureur et le niveau de contrat choisi.
Jardin Taille des haies : quelle hauteur et quelle fréquence ?
Le mot « tous risques » ne doit donc pas être compris comme une couverture sans limite. Une franchise peut rester due après un sinistre. Certaines circonstances peuvent être exclues, et l’indemnisation peut dépendre de la valeur retenue pour le véhicule. Un contrat peut aussi distinguer les garanties de base, les options et les plafonds applicables à chaque événement.
Avant de retenir cette formule, demandez-vous ce que vous attendez d’elle. Voulez-vous principalement éviter de financer une réparation coûteuse après un accident responsable ? Avez-vous besoin d’une assistance adaptée à vos déplacements ? Cherchez-vous à réduire le risque financier lié à la disparition du véhicule ? La réponse utile ne vient pas du nom de la formule, mais de la protection concrète écrite dans les conditions contractuelles.
Évaluer la valeur du véhicule sans se fier à son âge seul
L’ancienneté est un indicateur, mais elle ne suffit pas. Une voiture de plusieurs années peut conserver une valeur importante, être indispensable pour des trajets réguliers ou coûter cher à remplacer. À l’inverse, un véhicule récent peut avoir une valeur limitée si son financement, son usage ou votre capacité d’épargne rendent un sinistre plus facile à absorber.
Pour raisonner utilement, estimez ce que représenterait la perte du véhicule aujourd’hui. Il ne s’agit pas uniquement de son prix de revente. Ajoutez le coût d’un remplacement temporaire, le temps nécessaire pour trouver une autre voiture, les contraintes de déplacement vers le terrain ou le lieu de stockage, ainsi que les dépenses déjà engagées dans votre projet de conteneur.
| Question à se poser | Ce qu’elle permet d’évaluer |
|---|---|
| Combien vaudrait réellement le véhicule en cas de perte totale ? | L’ampleur du risque financier à conserver pour soi |
| Puis-je continuer mes déplacements sans cette voiture pendant plusieurs semaines ? | L’importance d’une assistance ou d’un véhicule de remplacement |
| Une réparation imprévue déséquilibrerait-elle mon budget ? | L’intérêt d’une garantie dommages plus étendue |
| Le véhicule transporte-t-il régulièrement des personnes ou du matériel nécessaire au projet ? | La nécessité d’analyser les usages déclarés et les garanties associées |
Cette grille ne donne pas une réponse automatique, mais elle évite une comparaison limitée au prix annuel. Deux automobilistes propriétaires de voitures semblables peuvent légitimement retenir des protections différentes si leur situation financière et leurs usages ne sont pas les mêmes.
Prendre en compte les trajets liés au terrain et au chantier
Les abords d’un terrain, les accès étroits, les stationnements provisoires ou les déplacements sur des voies peu fréquentées ne modifient pas forcément la nature du contrat, mais ils rendent l’examen des garanties plus concret. Un conducteur qui circule souvent sur de longues distances pour suivre une livraison ne rencontre pas les mêmes contraintes qu’une personne qui utilise sa voiture uniquement en ville.
L’assistance mérite une attention particulière. Vérifiez ses conditions de déclenchement, la prise en charge éventuelle d’un remorquage et les modalités prévues si le véhicule ne peut plus rouler. Ces détails peuvent compter davantage que quelques euros de différence sur la cotisation lorsque le véhicule tombe en panne loin du domicile ou d’un lieu facilement accessible.
Le contenu transporté appelle aussi à la prudence. Les objets personnels ou le matériel présents dans la voiture ne sont pas systématiquement protégés comme le véhicule lui-même. Si vous transportez des outils, documents ou équipements dans le cadre de vos démarches, lisez les clauses correspondantes et évitez de supposer qu’une garantie automobile les couvre automatiquement.
Comparer les contrats avec une méthode simple
Une comparaison efficace commence par mettre côte à côte des garanties équivalentes. Demander un tarif pour un tiers et un autre pour un tous risques ne permet pas toujours de comprendre ce qui change réellement. Notez les dommages couverts, la franchise applicable, les exclusions importantes, les plafonds éventuels et les services d’assistance.
Ensuite, calculez le surcoût de la formule plus protectrice sur une année, puis rapprochez-le du risque que vous souhaitez transférer à l’assureur. Ce calcul ne prédit pas un accident. Il sert à savoir si vous préférez payer davantage pour limiter une dépense potentiellement difficile à encaisser ou conserver une part plus importante du risque afin de réduire votre cotisation.
- Relisez les garanties dommages au véhicule et les cas dans lesquels elles s’appliquent.
- Identifiez le montant de la franchise pour chaque type de sinistre.
- Contrôlez les conditions de prêt de volant si plusieurs personnes conduisent la voiture.
- Vérifiez que l’usage déclaré correspond à vos déplacements réels.
- Consultez les modalités d’assistance avant de vous fier à la seule mention « assistance incluse ».
Un assureur peut appeler ses niveaux de protection de manière différente d’un concurrent. C’est pourquoi les tableaux de garanties et les conditions particulières ont plus de valeur que les appellations générales. En cas de doute sur une clause, demandez une explication écrite avant de signer ou de modifier le contrat.
Jardin Aménager une terrasse autour d’une maison container
Réexaminer son assurance lorsque le projet avance
Le bon choix aujourd’hui n’est pas forcément celui qui restera adapté dans deux ans. La valeur du véhicule évolue, son usage peut diminuer après la livraison du conteneur, ou au contraire augmenter pendant une phase d’aménagement. Un changement de stationnement, de conducteur principal ou de kilométrage peut aussi justifier une nouvelle comparaison.
Cette révision gagne à être faite au moment d’un changement concret : achat d’une nouvelle voiture, déménagement, fin de travaux, nouveau rythme de déplacement ou modification du budget familial. Conservez les documents du contrat précédent afin de vérifier ce qui était inclus et ce qui change réellement dans la nouvelle proposition.
Il ne s’agit pas de rechercher une protection parfaite. L’objectif est de choisir un niveau de garanties compréhensible, compatible avec le rôle du véhicule et acceptable pour votre budget. Une formule moins étendue peut être cohérente si vous avez anticipé le risque. Une formule plus large peut être pertinente si une mauvaise surprise compromettrait la continuité de vos déplacements ou vos autres priorités.
L’assurance au tiers est-elle suffisante pour une voiture utilisée ponctuellement ?
Elle peut l’être si le véhicule a une valeur limitée et si vous pouvez assumer sa réparation ou son remplacement après un accident responsable. Même pour un usage occasionnel, vérifiez que les trajets déclarés et les garanties additionnelles correspondent à votre situation.
Une assurance tous risques indemnise-t-elle toujours tous les dommages ?
Non. Les garanties, exclusions, plafonds et franchises sont définis par le contrat. Une formule tous risques est généralement plus étendue que la responsabilité civile seule, mais elle ne dispense pas de lire les conditions applicables à chaque sinistre.
Faut-il changer de formule après la livraison d’un conteneur ?
Pas forcément. En revanche, la fin d’une période de déplacements intensifs peut être un bon moment pour revoir la valeur du véhicule, son kilométrage et vos besoins d’assistance. Une comparaison devient utile si ces éléments ont changé.
Le vol et le bris de glace sont-ils compris dans une assurance au tiers ?
Pas systématiquement. Certaines formules au tiers peuvent être renforcées par des garanties spécifiques, mais leur présence et leurs conditions varient d’un contrat à l’autre. Consultez le détail des garanties plutôt que de vous appuyer sur le seul nom de l’offre.